Primii ani de activitate profesională aduc o libertate financiară nouă, însă gestionarea acestui venit poate deveni o provocare pentru mulți tineri. Deciziile luate impulsiv, cheltuielile care scapă de sub control sau amânarea economisirii sunt erori frecvente care pot afecta stabilitatea pe termen lung. Pentru a construi o relație echilibrată cu banii, este esențială formarea unor obiceiuri financiare solide încă de la începutul carierei, evitând astfel capcanele care pot deveni dificil de depășit ulterior.
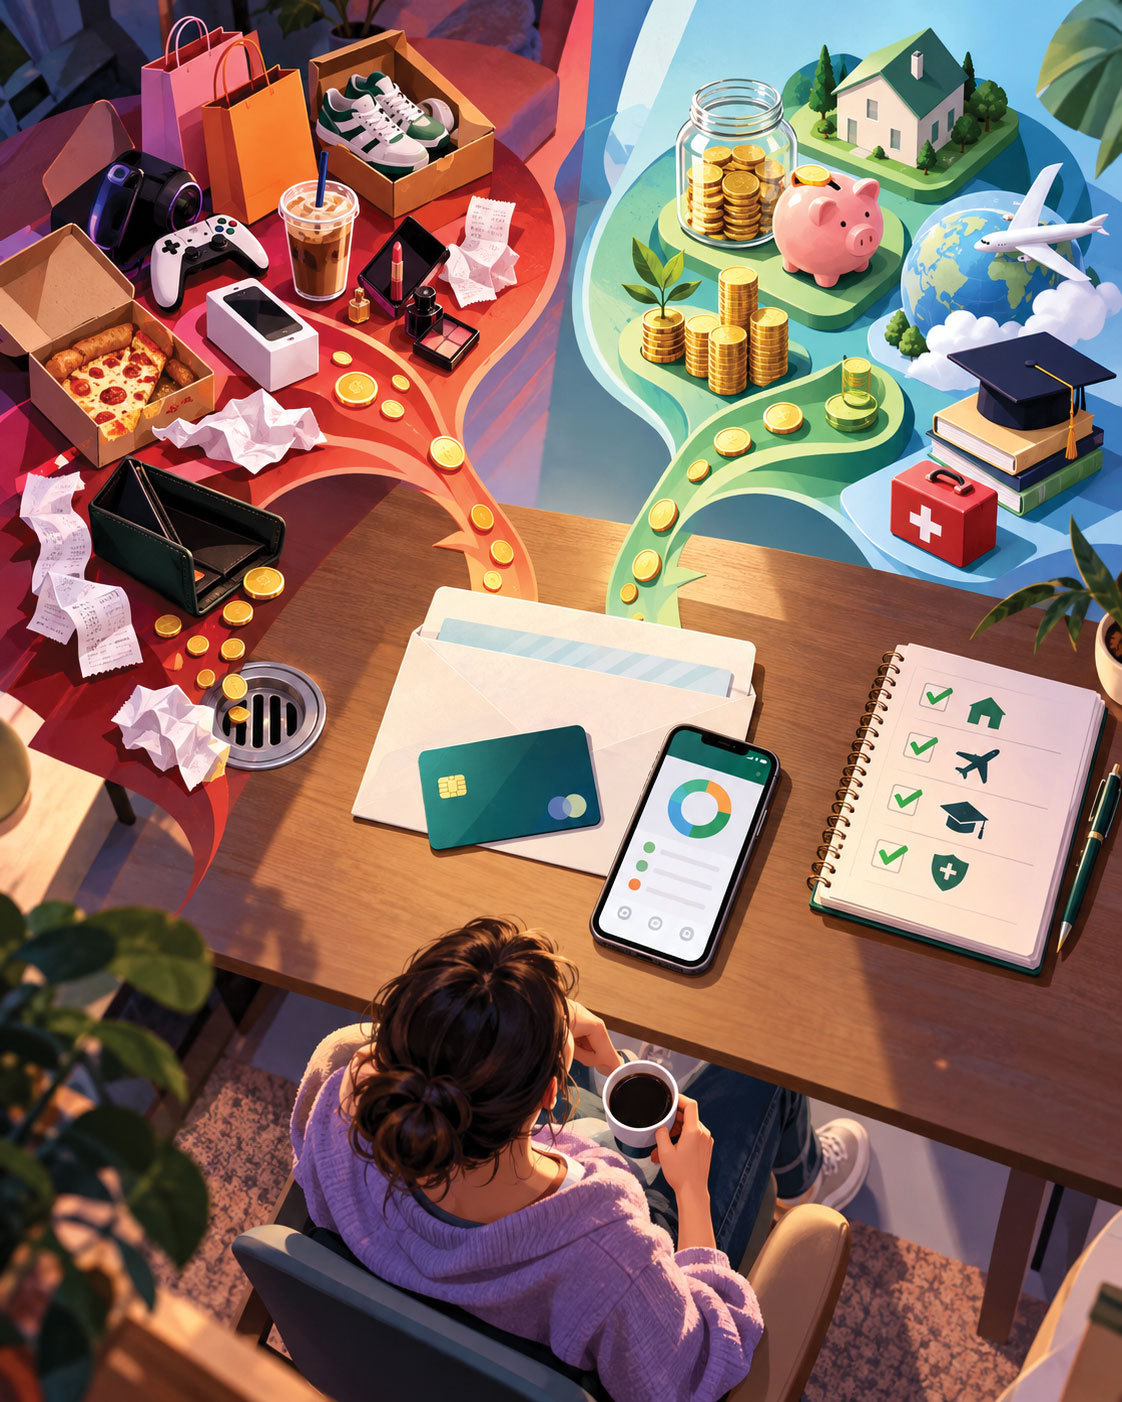
Investitorul și coach financiar Mihai Constantinescu explică faptul că o greșeală majoră este lipsa unei strategii clare de gestionare a bugetului. Mulți oameni cheltuie tot ce au fără a aloca sume pentru economii, cadând în capcana inflației stilului de viață, unde cheltuielile cresc odată cu veniturile. Expertul recomandă ca, la orice creștere a veniturilor peste rata inflației, 50% din acele bani să fie direcționați către economisire, iar restul de 50% să fie folosit pentru îmbunătățirea stilului de viață.
O altă problemă critică este utilizarea excesivă a creditelor, inclusiv a serviciilor de tip buy now, pay later (BNPL) și a cardurilor de credit pentru achiziția de bunuri care se devalorizează. Mihai Constantinescu avertizează că folosirea creditului pentru a cumpăra pasive transformă bucuria pe termen scurt într-o povară pe termen lung. De asemenea, amânarea economisirii crește efortul financiar necesar ulterior pentru atingerea obiectivelor, motiv pentru care se recomandă monitorizarea cheltuielilor din ultimele 30 de zile pentru identificarea costurilor inutile.
Construirea unui fond de urgență reprezintă baza stabilității financiare, fiind o plasă de siguranță pentru situații neprevăzute, precum pierderea jobului sau problemele de sănătate. Un reper sănătos este acumularea unor sume care să acopere între o lună și trei luni de cheltuieli lunare. Pentru a începe, se recomandă deschiderea unui cont separat și automatizarea unei plăți recurente, chiar și de doar 50-100 de lei, deoarece importanța constă în începutul procesului, nu neapărat în suma inițială.
Pentru o gestionare eficientă, se poate aplica formula de bugetare care prevede alocarea a 50% din venituri către nevoi, 30% către dorințe și 20% către economii sau investiții. Totuși, dacă venitul este mic, se poate începe cu o rată de 5-10% sau chiar cu 50 de lei. Mihai Constantinescu subliniază că disciplina este mai importantă decât mărimea veniturilor și recomandă automatizarea economiilor imediat după încasarea salariului, folosind ecuația: venituri minus economii minus cheltuieli.
În ceea ce privește miturile financiare, expertul demontează ideea că este nevoie de un câștig mare pentru a economisi sau că investițiile sunt prea riscante. Din contră, neinvestirea pe termen lung este considerată mai riscantă, iar timpul este cel mai valoros activ financiar. Consistența în deciziile mici, repetate lunar, precum eliminarea unei cheltuieli inutile sau economisirea automată, oferă un avantaj major pe parcursul a 5-10 ani de activitate profesională.