ANAF a început procesul de impunere din oficiu a impozitului special pentru proprietarii de bunuri de valoare mare care au omis să depună declarația fiscală. Autoritatea fiscală utilizează mecanisme de control pentru a identifica persoanele care dețin active scumpe, dar nu au îndeplinit obligația de a depune Formularul 216. Această procedură vizează contribuabilii care nu își îndeplinesc voluntar obligațiile declarative prevăzute de legislația fiscală actualizată.
Impozitul special, cunoscut sub numele de „taxa pe lux”, se aplică pe două categorii principale de active de valoare ridicată din România. Pentru clădirile rezidențiale deținute de persoane fizice, impozitul se aplică dacă valoarea impozabilă comunicată de organul fiscal local depășește pragul de 2.500.000 de lei. În acest caz, cota de impozitare este de 0,9%, aplicată asupra diferenței dintre valoarea impozabilă și plafonul menționat.
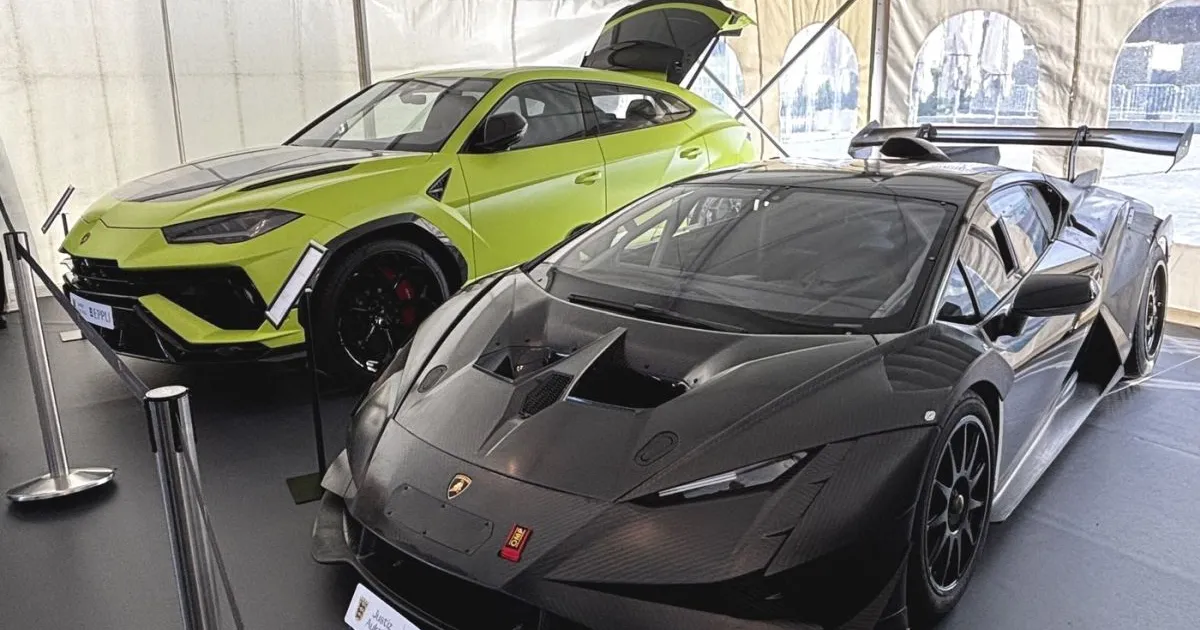
Cea de-a doua categorie vizează autoturismele înmatriculate în România, deținute atât de persoane fizice, cât și de persoane juridice. Taxa se aplică vehiculelor a căror valoare individuală de achiziție depășește pragul de 375.000 de lei. Similar cu cazul imobilelor, cota de impozitare este de 0,9%, însă aceasta se calculează asupra diferenței dintre prețul de achiziție al mașinii și plafonul de 375.000 de lei stabilit de lege.
Pentru identificarea nedeclaranților, ANAF folosește bazele de date interconectate și ordinele procedurale precum OANAF nr. 1.444/2026. Procesul începe cu identificarea informatică și transmiterea unei notificări oficiale către contribuabil. După primirea notificării, persoana vizată are la dispoziție un termen de 20 de zile pentru a depune declarația corectă. Dacă se consideră că datele sunt eronate, contribuabilul poate solicita audiere la sediul organului fiscal în termen de 7 zile.
În cazul în care termenul de 20 de zile expiră fără nicio reacție, inspectorii fiscali întocmesc un referat de estimare și emit Decizia de impunere din oficiu (Formularul 261). Această decizie este comunicată prin Spațiul Privat Virtual (SPV). Totuși, există o clauză de salvare prin Formularul 262: dacă proprietarul depune Formularul 216 în maximum 60 de zile de la comunicarea deciziei, ANAF va emite o Decizie de anulare și va recalcula obligațiile pe baza datelor reale.
Aceste măsuri de impozitare pe bunurile de lux fac parte din cadrul reglementărilor fiscale care vizează colectarea veniturilor din activele de valoare mare. Implementarea acestor proceduri de control prin interconectarea bazelor de date de la direcțiile de taxe și impozite locale cu evidențele de înmatriculare a vehiculelor urmărește o acoperire mai eficientă a contribuabililor care omit plățile obligatorii.